Shelby Wu October 27, 2026
目前房市中有兩股力量正朝相反方向拉扯。房貸利率再度突破7%,壓縮了買家的負擔能力。與此同時,庫存已遠高於年初水準,讓買家擁有一段時間以來少見的選擇空間與議價空間。對於今年秋天在爾灣或橙縣其他地區買房或賣房的人來說,聰明的做法是了解這兩股力量如何互相影響,而不是只對其中一個做出反應。
Freddie Mac 每週調查顯示,10月第一週30年期固定利率平均為7.28%,高於前一週的7.03%,也高於去年同期的6.34%。7.03%是該調查自2025年1月以來首次突破7%。10月中旬貸款機構的每日報價更高,接近7.5%,而聯準會(Federal Reserve)也在9月調升目標利率一碼(0.25個百分點),理由是通膨持續。利率每週都會變動,也會因貸款機構與借款人條件而異,因此在做任何決定前,請先確認最新利率。
這件事對本地影響如此之大,原因很簡單,就是算術。以一棟200萬美元的爾灣房屋、頭期款20%來計算,6.34%與7.28%之間的利率差距,會讓每月本金加利息多出約1,000美元,這還不包括房地產稅、保險、HOA管理費或 Mello-Roos。若貸款金額為80萬美元,6.5%與7.5%之間的差距約為每月537美元,也就是每年約6,400美元。這些都是舉例說明,並非報價,但它們顯示出為什麼一個百分點就足以改變買家願意出價的金額。
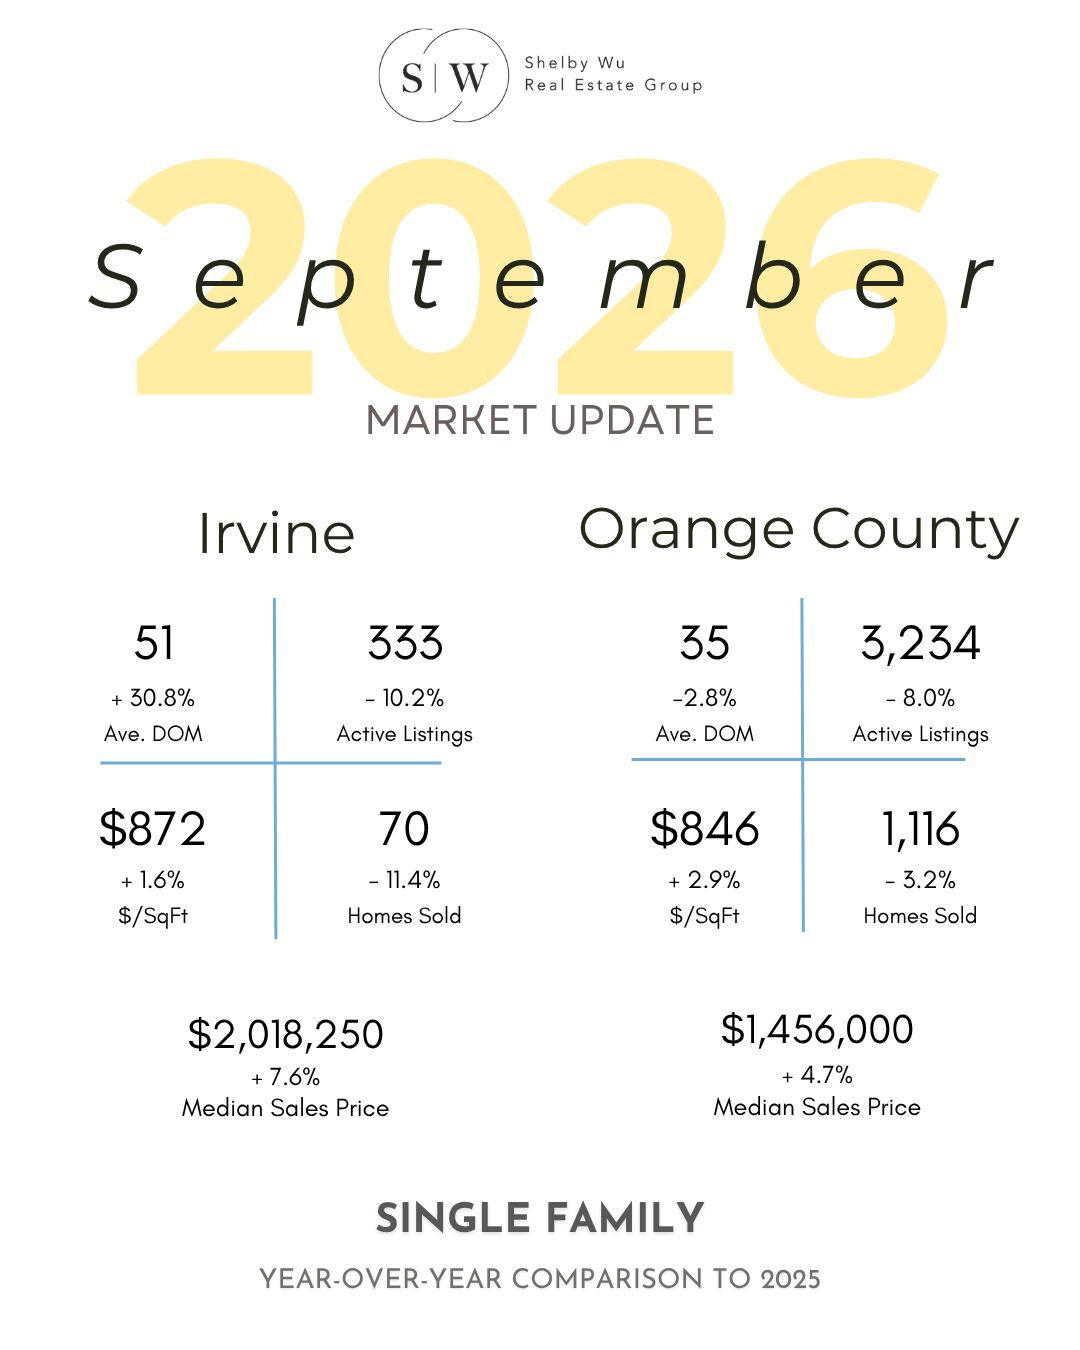
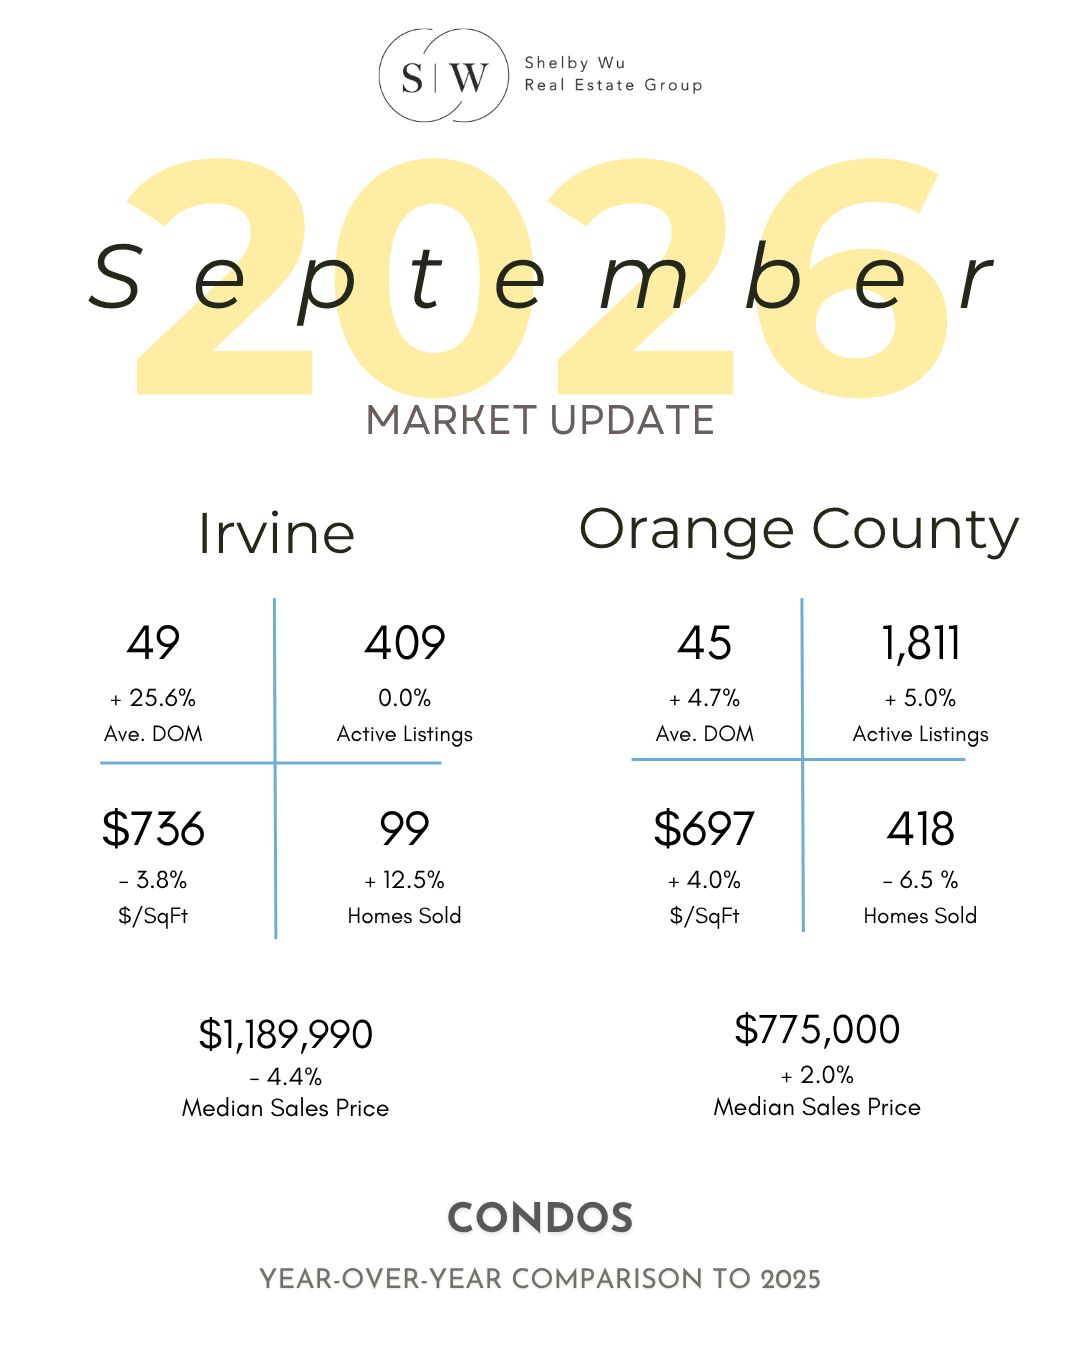
以下是2026年9月與2025年9月的比較,依房屋類型分類。
成交價中位數: 爾灣2,018,250美元(上升7.6%),橙縣1,456,000美元(上升4.7%)
每平方英尺價格: 爾灣872美元(上升1.6%),橙縣846美元(上升2.9%)
平均上市天數: 爾灣51天(增加30.8%),橙縣35天(減少2.8%)
在售房源: 爾灣333筆(減少10.2%),橙縣3,234筆(減少8.0%)
成交房屋數: 爾灣70宗(減少11.4%),橙縣1,116宗(減少3.2%)
成交價中位數: 爾灣1,189,990美元(下降4.4%),橙縣775,000美元(上升2.0%)
每平方英尺價格: 爾灣736美元(下降3.8%),橙縣697美元(上升4.0%)
平均上市天數: 爾灣49天(增加25.6%),橙縣45天(增加4.7%)
在售房源: 爾灣409筆(持平),橙縣1,811筆(增加5.0%)
成交房屋數: 爾灣99宗(增加12.5%),橙縣418宗(減少6.5%)
獨棟住宅價格仍然逐年上漲,爾灣中位數上升7.6%,橙縣中位數上升4.7%,儘管房屋成交速度變慢,成交宗數也變少。爾灣獨棟住宅平均上市51天,比去年同期長約31%,成交量下降了11.4%。
公寓是爾灣較疲軟的區塊。成交價中位數下降4.4%,每平方英尺價格下降3.8%,不過公寓成交量上升12.5%,這種現象與買家轉向較低價位的趨勢相符。就全縣而言,公寓庫存增加5.0%,獨棟住宅庫存則減少8.0%,因此公寓買家通常有更多選擇。
簡單來說,價格依然穩住,但節奏已經改變。願意出價的買家變少了,爾灣的房屋掛牌時間變長了,而較高的利率也讓買家變得更挑剔。
根據截至10月中旬的全縣MLS資料,市場放緩最明顯地反映在買家活動上。
買家需求提早降溫。 橙縣處於待成交或已簽約狀態的房屋數連續第四週下降,來到1,573戶,是至少五年來同一時期的最低水準。去年同一週為1,989戶。
庫存先增加後趨於平穩。 橙縣2026年初約有2,800筆在售房源,8月初攀升至約5,200筆,目前維持在約5,000筆左右。這比1月大幅增加,儘管獨棟住宅庫存仍略低於去年同期。
買家有一些議價空間。 250萬美元以下的房屋,成交價約比開價低1.6%,250萬美元以上的房屋則約低3.1%。
降價情況普遍。 截至9月下旬,橙縣約43%的在售房源曾經降價,與全國比例大致相當。
重點在於,這是一個變薄的市場,而不是一個崩壞的市場。願意出價的買家變少了,但定價合理的房屋仍然能以接近開價的價格成交。
橙縣的表現與全國市場不同,主要原因在於價格。本地略超過三分之一的庫存低於100萬美元,而這個價位的買家最依賴每月還款額。這個區間承受的壓力最明顯,房屋成交時間較長,在售房源數量也持續增加。
100萬至200萬美元區間仍是全縣成交最快的部分。200萬美元以上的房屋成交較慢,在談判桌上也往往讓步較多。高價位的買家通常更看重資產淨值,而不是每月還款的計算,因此利率變動對他們計畫的影響較小。
Reports On Housing 的房市分析師 Steven Thomas 指出,在低迷的市場中,庫存增加是一線希望,並可能讓買家在邁向2027年時擁有更大的議價能力。
在本地,這一點已經反映在上述數據中。目前在售房源數量接近1月時的兩倍,加上利率讓買家卻步,賣家正在配合市場,而不是等待多人競標的局面。不過,庫存大量湧入的可能性不高。獨棟住宅庫存其實比去年同期更少,爾灣減少10.2%,橙縣減少8.0%。許多橙縣屋主的房貸利率落在3%至4%之間,沒有理由換成接近7%的利率。全縣房屋成交量已連續約四年下滑,2025年住宅成交量約為20,700宗,遠低於疫情期間的水準。結果就是買家與賣家都變少的市場,在這樣的市場中,有耐心且準備充分的買家,擁有多年來少見的談判優勢。
除了爾灣之外,最新MLS資料也顯示了定價合理的房屋在縣內不同地區的成交速度。這些數據涵蓋大約最近六個月,且採用上市天數中位數,因此無法直接與上述9月平均數據比較。
科斯塔梅莎(Costa Mesa): 獨棟住宅成交價中位數約為170萬美元,上市天數中位數為14天。
杭廷頓海灘(Huntington Beach): 獨棟住宅成交價中位數約為156萬美元,上市天數中位數為13天。
塔斯汀(Tustin): 獨棟住宅成交價中位數約為136萬美元,上市天數中位數為12天。
達納岬(Dana Point)、聖克萊門特(San Clemente)與聖璜卡皮斯特拉諾(San Juan Capistrano): 獨棟住宅成交價中位數約為215萬美元,上市天數約為13天。
新港灘(Newport Beach): 獨棟住宅成交價中位數約為430萬美元,上市天數約為24天。
全縣的模式一致。定價在市場成交區間附近的房屋,幾週內就能成交。定價遠高於這個區間的房源,則是那些久賣不出、到期下架或被撤回的房子。
新建案是目前市場中較值得關注的一塊。橙縣目前約有640筆在售及即將上市的新建案房源,開價中位數約為166萬美元,其中約三分之一位於爾灣。Rancho Mission Viejo 是主要新建案區域中門檻最親民的地區,中位數接近100萬美元。
在高利率環境下,建商更願意提供利率買斷(rate buydown)、成交費用補貼與升級配備方案來促成銷售,其中一些優惠可以讓每月還款額遠低於7%利率所暗示的水準。許多建商也直接在銷售中心販售,並不公開刊登在MLS上,因此實際庫存比任何網路搜尋所顯示的更多。樣品屋裡的業務代表代表的是建商,所以在踏進銷售中心之前,先找自己的買方經紀人,是值得考慮的做法。
除了價格之外也要談判。 詢問賣方是否可提供成交費用補貼或暫時性利率買斷,這可以抵銷部分高利率帶來的月付壓力。
以月付額而不只是價格來規劃。 請貸款專員分別以今天的利率與稍低的利率試算月付額,並詢問是否有可能降低利率的貸款方案。有些貸款機構正在想辦法讓借款人的利率低於7%。
仔細檢視每月總支出。 在爾灣較新的社區,例如 Great Park 與 Portola Springs,Mello-Roos 與 HOA 管理費會明顯增加每月支出,而在高利率環境下,這些額外費用的影響更大。
查看上市天數與價格歷史。 一間房子若已經掛牌很久,或已經降過價,比起開價本身,更能告訴您還有多少議價空間。
別忽略公寓。 爾灣公寓成交價中位數比去年同期下降4.4%,平均上市約49天,這可能意味著更多的議價空間。
考慮您購物的價位區間。 100萬美元以下的區間是目前買家最有談判優勢的地方,而100萬至200萬美元區間仍然是成交最快的。
以今天的市場定價,而不是去年春天的價格。 在43%的房源都在降價的情況下,定價過高的房子最容易滯銷,最後還是得降價。
準備好提供讓利。 對在意利率的買家來說,成交費用補貼或利率買斷的貢獻,價值可能高於直接降價的同樣金額。
預期銷售時間會拉長。 爾灣獨棟住宅目前平均上市約51天,比去年同期更長。多出幾週的上市時間在現在是正常現象,並不表示您的房子有問題。
房屋呈現仍然值得溢價。 當買家有更多選擇時,可直接入住的房屋依然更突出。
了解您所在的價位區間。 250萬美元以上的房屋,成交時的折讓比以下的房屋更大,因此高價位的定價策略更為重要。
Reports On Housing 也一直在研究可能影響2027年房市的最大風險,而利率顯然是值得關注的變數之一。在本地,有幾項結構性因素指向同一個方向。利率鎖定效應(rate lock)可能繼續讓許多屋主不願出售,限制了供給。同時,州政府的住房要求規定橙縣在2029年前需新增約18萬戶住宅,這可能隨著時間增加供給並帶來緩步的價格壓力,尤其是中價位與家庭型住宅。實際的結論是,應該以多種可能的結果來規劃,而不是押注單一預測。無論利率接下來往哪個方向走,已預先核貸、清楚自己數字的買家,以及定價務實的賣家,都處於有利位置。
較高的房貸利率讓每月負擔更難計算,而庫存增加則讓談判變得更容易。在爾灣與橙縣各地,專注於每月總支出並審慎運用談判優勢的買家,仍然能找到好機會,而定價準確且保持彈性的賣家,依然能順利成交。合適的策略取決於您所在的社區、價位與時間表。
想了解目前的利率與庫存如何影響您在爾灣或橙縣的計畫?歡迎來信 [email protected] 或來電 949.385.3596,我們將依據您的社區與預算,提供專屬的市場分析。
Stay up to date on the latest real estate trends.
Irvine is studying protected bike lanes, parking changes, and safer crossings on Yale Avenue and Yale Loop. See the concepts, the concerns, and share your view.
Rates are above 7% and Irvine homes are taking longer to sell. See September 2026 Irvine and Orange County stats and what they mean for you.


Irvine Real Estate Market Update
See the latest Irvine real estate market data for June 2026 — median prices, days on market, and inventory trends for condos and single-family homes, compared to Orang… Read more

Etiam non quam lacus suspendisse faucibus interdum. Orci ac auctor augue mauris augue neque. Bibendum at varius vel pharetra. Viverra orci sagittis eu volutpat.